
Tomates : fraîches, concassées ou passées
La tomate n’a pas le même rôle sur du pain grillé, dans une sauce ou sur une pizza. Sa teneur en eau guide la préparation.
Choisir un ingrédient selon son rôle : texture, humidité, liaison ou goût. Ces fiches relient les produits du catalogue à leur préparation et aux adaptations possibles. Elles ne remplacent pas les étiquettes.
La tomate n’a pas le même rôle sur du pain grillé, dans une sauce ou sur une pizza. Sa teneur en eau guide la préparation.
Un même pois chiche cuit peut rester entier dans un curry ou devenir une crème au mixeur. La tendreté détermine le résultat.
Les œufs ne servent pas seulement de garniture : ils lient la tortilla, aèrent la mousse et participent à la pâte des pancakes.
Farine, eau et manière de mélanger produisent des pâtes très différentes. Une pâte à pizza pétrie ne se travaille pas comme une pâte à pancakes.
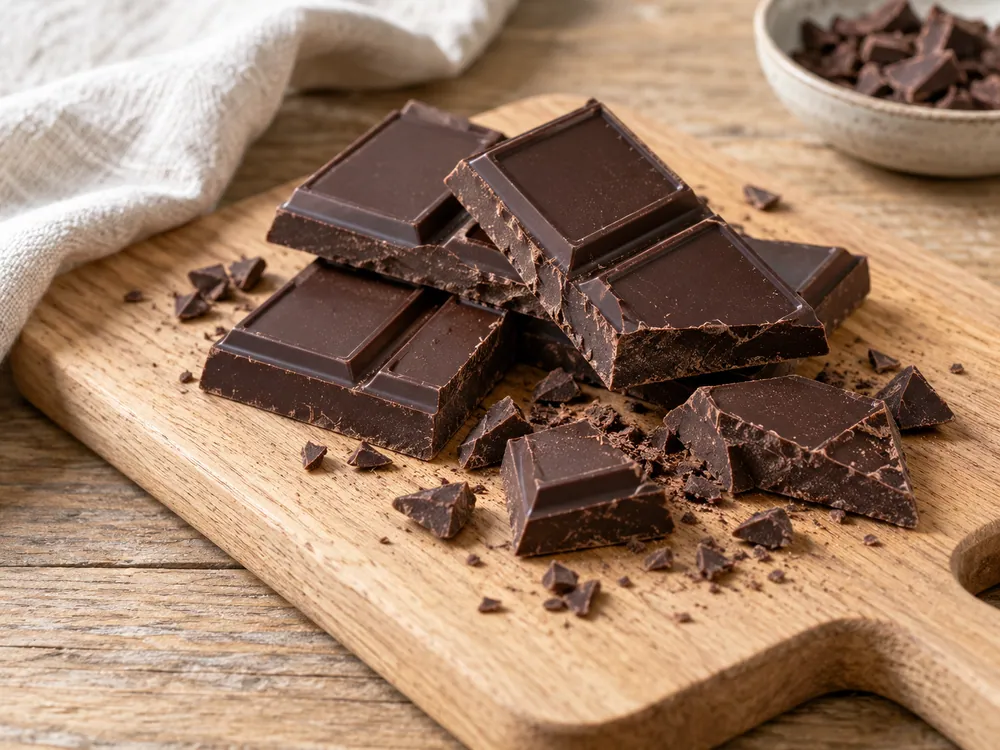
Dans la mousse, le chocolat apporte le goût et participe à la tenue. Sa température au mélange compte autant que le choix de la tablette.
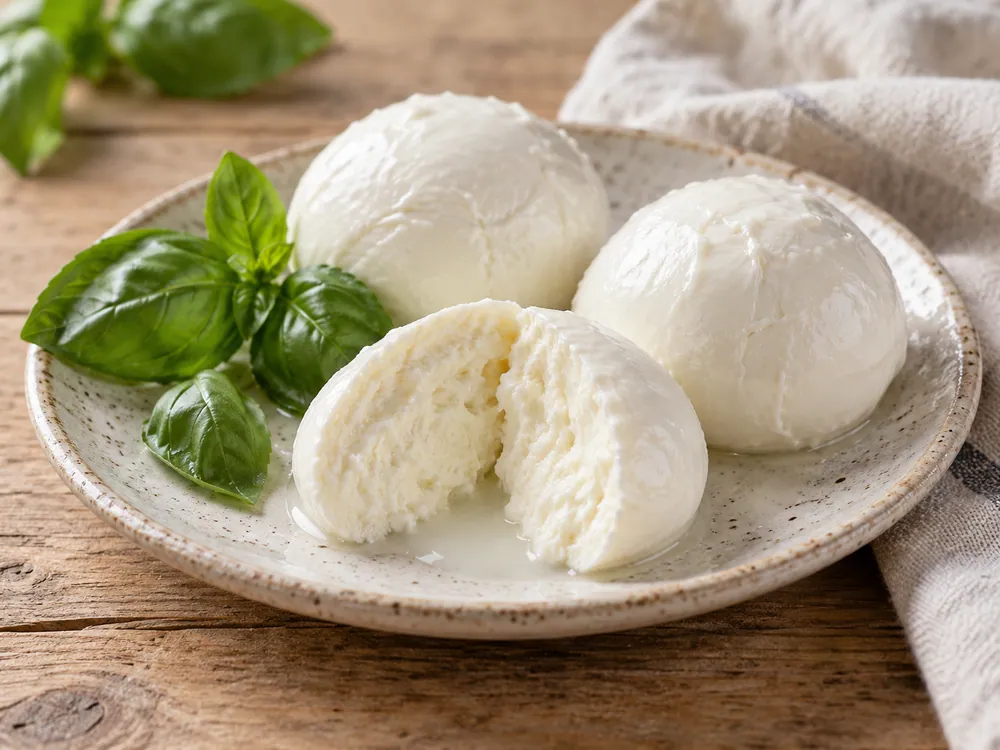
Une garniture généreuse n’est pas toujours une meilleure garniture. La mozzarella et la sauce apportent toutes deux du liquide à la pâte.
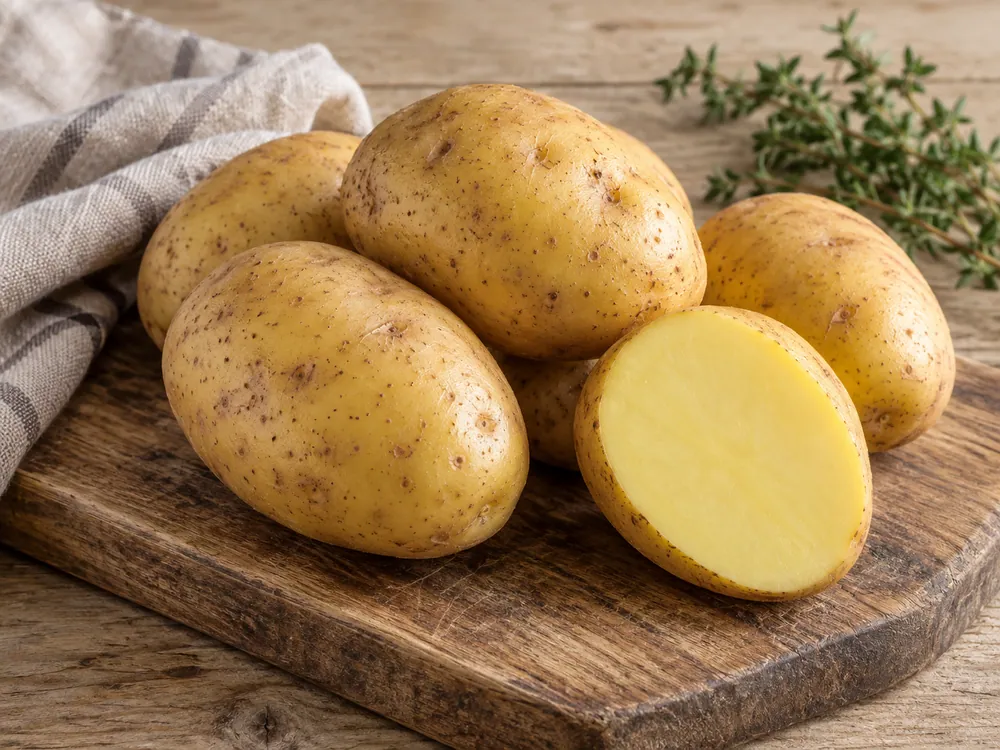
La tortilla demande des pommes de terre tendres avant l’ajout des œufs. La coupe et la taille de la poêle influencent la régularité.
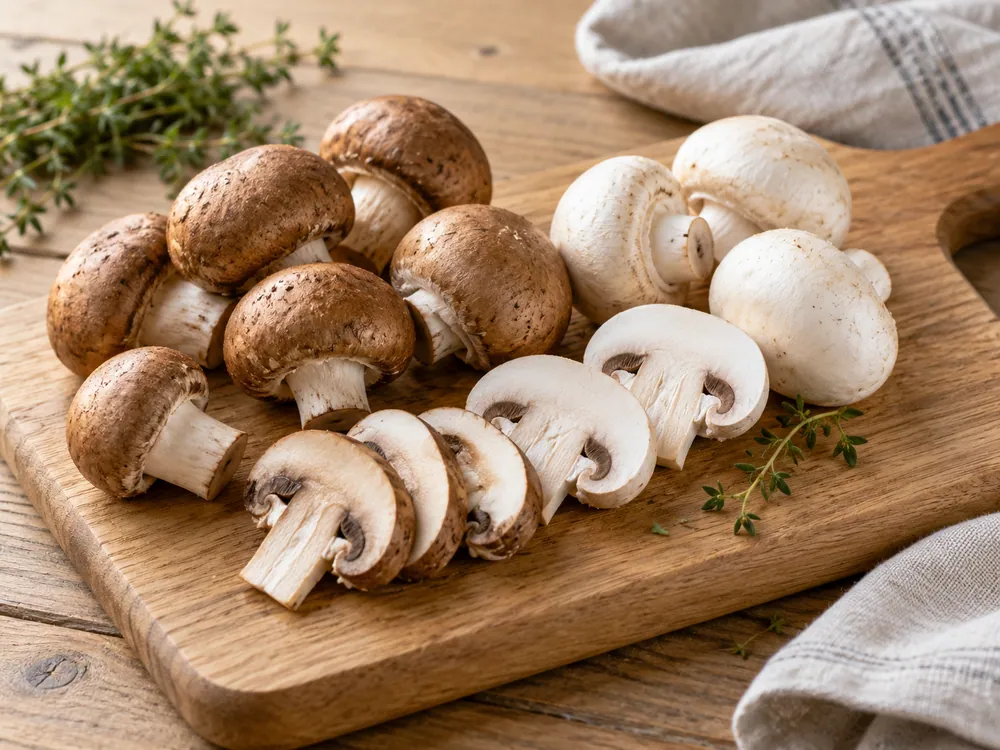
Dans le ramen, les champignons sont une garniture autant qu’un élément de goût. L’épaisseur de coupe détermine leur cuisson.
La courgette donne du volume et une texture tendre à la ratatouille. Une cuisson en plusieurs lots aide à garder des morceaux plutôt qu’une purée.
L’aubergine gagne à être suffisamment cuite pour perdre sa texture spongieuse. Elle demande de surveiller à la fois l’huile et la tendreté.
Pour une tarte en lamelles, on cherche des morceaux qui cuisent régulièrement et ne détrempent pas la pâte. La coupe et l’épaisseur de la couche font la différence.
Les quantités ci-dessous correspondent à 100 g de partie comestible de l’aliment nommé. Il s’agit de moyennes publiées par l’Anses, pour une présentation précise, et non de l’analyse de votre produit ou de votre recette.
La sélection couvre les 13 fiches d’ingrédients du site et 29 références crues, cuites ou transformées. Choisissez d’abord la présentation correspondant à votre pesée. Les valeurs servent à comparer des quantités documentées ; elles ne constituent pas un classement nutritionnel.
Sur petit écran, faites défiler le tableau horizontalement ; au clavier, placez le focus dessus et utilisez les flèches.
| Aliment et fiche | Calcium (mg) | Fer (mg) | Vitamine C (mg) | Folates totaux DFE (µg) |
|---|---|---|---|---|
| Pomme de terre, bouillie/cuite à l'eau Code Ciqual 4003 | 5,83 | 0,27 | 2,92 | 31,1 |
| Pomme de terre, sans peau, crue Code Ciqual 4008 | 14,3 | 0,78 | 19,7 | 16 |
| Farine de blé tendre ou froment T150 Code Ciqual 9415 | 31,9 | 2,7 | < 0,5 | 52,4 |
| Farine de blé tendre ou froment T55 (pour pains) Code Ciqual 9436 | 23 | 1 | < 0,5 | 15,4 |
| Farine de blé tendre ou froment T45 (pour pâtisserie) Code Ciqual 9440 | 21,2 | 1,38 | 0 | 18 |
| Pomme, chair et peau, crue Code Ciqual 13039 | 5,34 | 0,099 | 4,6 | 3 |
| Pomme, chair sans peau, crue (aliment moyen) Code Ciqual 13396 | 2,99 | 0,065 | 1,55 | 7,4 |
| Mozzarella au lait de vache Code Ciqual 19590 | 598 | 0,44 | 0 | Non renseigné |
| Mozzarella au lait de bufflonne ou buflesse ("di bufala") Code Ciqual 19591 | 260 | 0,11 | 0 | Non renseigné |
| Aubergine, cuite Code Ciqual 20002 | 20,1 | 0,25 | 1,3 | 14 |
| Carotte, crue Code Ciqual 20009 | 36,2 | < 0,25 | 3,73 | 11,2 |
| Courgette, chair et peau, crue Code Ciqual 20020 | 16 | 0,37 | 17,9 | 24 |
| Courgette, chair et peau, cuite Code Ciqual 20021 | 19,3 | 0,32 | 2,9 | 32,8 |
| Aubergine, crue Code Ciqual 20053 | 9 | 0,23 | 2,2 | 22 |
| Champignon de Paris ou champignon de couche, cru Code Ciqual 20056 | 3 | 0,31 | 3,18 | 28 |
| Champignon de Paris ou champignon de couche, sauté/poêlé, sans matière grasse Code Ciqual 20125 | 2,7 | 0,31 | < 0,5 | 14,3 |
| Tomate, chair et peau, bouillie/cuite à l'eau Code Ciqual 20242 | 11 | 0,68 | 22,8 | 13 |
| Carotte, bouillie/cuite à l'eau (aliment moyen) Code Ciqual 20352 | 28 | 0,19 | 0,52 | 17,7 |
| Tomate sans précision, crue (aliment moyen) Code Ciqual 20385 | 6,78 | 0,19 | 20,1 | 14 |
| Pois chiche, bouilli/cuit à l'eau Code Ciqual 20507 | 72 | 1,3 | < 0,5 | 84,4 |
| Pois chiche, sec Code Ciqual 20516 | 57 | 4,31 | 4 | 557 |
| Pois chiche, appertisé, égoutté Code Ciqual 20532 | 41,2 | 1,15 | 0,1 | 36,5 |
| Lentille corail, sèche Code Ciqual 20535 | 29 | 6,3 | < 0,5 | 124 |
| Lentille corail, bouillie/cuite à l'eau Code Ciqual 20589 | 21 | 2,2 | < 0,5 | 23 |
| Oeuf cru Code Ciqual 22000 | 76,8 | 1,75 | 0 | Non renseigné |
| Oeuf dur Code Ciqual 22010 | 41 | 1,72 | 0 | Non renseigné |
| Chocolat noir 50 % de cacao environ, tablette Code Ciqual 31005 | 40 | 3,5 | < 0,1 | Non renseigné |
| Chocolat noir 70 % de cacao environ, de dégustation, tablette Code Ciqual 31074 | 62 | 11 | < 0,5 | Non renseigné |
| Chocolat noir 40% de cacao et plus, à pâtisser, tablette Code Ciqual 31085 | 46 | 4,35 | 0,28 | Non renseigné |
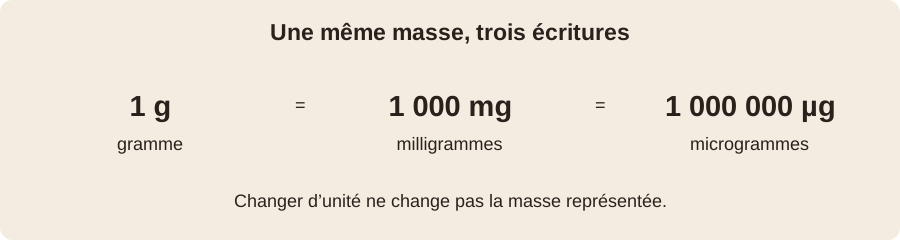
1 g = 1 000 mg ; 1 mg = 1 000 µg. Le symbole µg désigne le microgramme. Les folates sont ici exprimés en µg, tandis que les minéraux et la vitamine C sont en mg : ne comparez pas directement les nombres de colonnes dont les unités diffèrent.
La ligne de vitamine B9 reprend exclusivement le constituant Folates totaux, équivalents folates alimentaires, DFE (code 56702). Une valeur absente dans ce champ reste « Non renseigné », même si un autre champ de folates existe dans la source. Les folates intrinsèques et l’acide folique ajouté ne sont pas substitués à ce total.
« < » signale une borne publiée, « traces » une teneur non chiffrée, et « Non renseigné » une donnée manquante. Aucun de ces états n’est transformé en zéro. Un zéro reproduit une valeur publiée ; il ne certifie pas l’absence d’un allergène. Ces tableaux n’indiquent pas la quantité absorbée par l’organisme et ne fixent pas des besoins individuels.
Source : Anses, Table de composition nutritionnelle des aliments Ciqual 2025, version 1 publiée le 19 novembre 2025, fichiers XML du 3 novembre 2025. Documentation méthodologique de l’Anses. Réutilisation sous Licence Ouverte 2.0. Source consultée le .
Données et ressources documentées
Les compositions moyennes sont exprimées pour 100 g d’aliment tel que décrit. Cru et cuit, égoutté et non égoutté ne sont pas interchangeables. Les produits INAO documentent des signes officiels, sans remplacer la lecture de l’étiquette d’un produit acheté.
| Catégorie de la source | 2015 | 2020 | 2025 | Évolution 2020–2025 | Historique illustré |
|---|---|---|---|---|---|
| Boucherie charcuterie B204 | 19 883 | 19 044 | 17 378 | -1 666 (-8,7 %) | Base zéro · échelle propre à cette ligne |
| Poissonnerie B206 | 2 405 | 2 434 | 2 346 | -88 (-3,6 %) | Base zéro · échelle propre à cette ligne |
| Boulangerie-pâtisserie B207 | 47 840 | 48 899 | 50 122 | +1 223 (+2,5 %) | Base zéro · échelle propre à cette ligne |
| Commerce spécialisé en fruits et légumes B208 | 6 145 | 7 004 | 6 627 | -377 (-5,4 %) | Base zéro · échelle propre à cette ligne |
Les valeurs absentes restent « Non renseigné ». Les évolutions portent sur la série comparable publiée par l’Insee, et non sur une soustraction entre deux annuaires. Les catégories peuvent regrouper plusieurs activités ; elles ne mesurent ni les ventes, ni les capacités d’accueil, ni la qualité des prestations.
Insee — Base permanente des équipements · publication du 2026-07-09 · consulté le 22/10/2026 · Licence Ouverte 2.0.
Fichier source : DS_BPE_EVOLUTION_2025_data.csv.
Adresse du relevé utilisé : https://www.insee.fr/fr/statistiques/fichier/8217532/DS_BPE_EVOLUTION_CSV_FR.zip.
Les dates des fiches peuvent être antérieures à celle du fichier. La présence dans ce relevé ne certifie pas une ouverture, une disponibilité ou une prise en charge actuelle. Vérifiez la fiche officielle avant une démarche ou un déplacement.
Les résultats proviennent des relevés indiqués ci-dessous. La zone sélectionnée s’applique aux statistiques et aux lieux, tandis que les aliments, produits, métiers, fiches pratiques, activités, notions, certifications et bibliographies restent des référentiels nationaux. Les travaux de recherche couvrent des références nationales ou internationales.
16 résultats · page 1 sur 1 · jusqu’à 18 entrées affichées. Classement par code NAF rév. 2.
Comparer fabrication alimentaire, vente de produits et préparation de repas destinés à une consommation immédiate. Ces définitions économiques complètent les recettes sans constituer des consignes sanitaires. La recherche consulte les libellés, les notes et les contenus communs de la table. Un code rév. 2 présent dans la sélection recherche cette activité précise ; un code NAF 2025 recherche ses correspondances présentes dans la sélection.
Repère au 22 octobre 2026 : l’Insee indique que les codes APE en NAF rév. 2 restent utilisés en 2026 et que la NAF 2025 devient la référence pour les codes APE le 1er janvier 2027. Calendrier et explications sur www.insee.fr.
Comparer les deux activités proposées pour ce thème : 10.71C et 10.85Z
| Activité en NAF rév. 2 | Section et classement | Correspondances de contenus publiées | Consulter |
|---|---|---|---|
| 10.71A — Fabrication industrielle de pain et de pâtisserie fraîche | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.71 | Type Insee : Multiple 2 codes NAF 2025 cités :
| Notes, exclusions et correspondances détaillées : Fabrication industrielle de pain et de pâtisserie fraîche |
| 10.71B — Cuisson de produits de boulangerie | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.71 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Cuisson de produits de boulangerie |
| 10.71C — Boulangerie et boulangerie-pâtisserie | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.71 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Boulangerie et boulangerie-pâtisserie |
| 10.71D — Pâtisserie | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.71 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Pâtisserie |
| 10.72Z — Fabrication de biscuits, biscottes et pâtisseries de conservation | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.72 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Fabrication de biscuits, biscottes et pâtisseries de conservation |
| 10.73Z — Fabrication de pâtes alimentaires | C — Industrie manufacturière Division 10 · groupe 10.7 · classe 10.73 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Fabrication de pâtes alimentaires |
| 10.85Z — Fabrication de plats préparés | C — Industrie manufacturière Division 10 · groupe 10.8 · classe 10.85 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Fabrication de plats préparés |
| 47.24Z — Commerce de détail de pain, pâtisserie et confiserie en magasin spécialisé | G — Commerce ; réparation d'automobiles et de motocycles Division 47 · groupe 47.2 · classe 47.24 | Type Insee : Multiple 2 codes NAF 2025 cités :
| Notes, exclusions et correspondances détaillées : Commerce de détail de pain, pâtisserie et confiserie en magasin spécialisé |
| 47.29Z — Autres commerces de détail alimentaires en magasin spécialisé | G — Commerce ; réparation d'automobiles et de motocycles Division 47 · groupe 47.2 · classe 47.29 | Type Insee : Multiple 3 codes NAF 2025 cités :
| Notes, exclusions et correspondances détaillées : Autres commerces de détail alimentaires en magasin spécialisé |
| 56.10A — Restauration traditionnelle | I — Hébergement et restauration Division 56 · groupe 56.1 · classe 56.10 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Restauration traditionnelle |
| 56.10B — Cafétérias et autres libres-services | I — Hébergement et restauration Division 56 · groupe 56.1 · classe 56.10 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Cafétérias et autres libres-services |
| 56.10C — Restauration de type rapide | I — Hébergement et restauration Division 56 · groupe 56.1 · classe 56.10 | Type Insee : Multiple 2 codes NAF 2025 cités :
| Notes, exclusions et correspondances détaillées : Restauration de type rapide |
| 56.21Z — Services des traiteurs | I — Hébergement et restauration Division 56 · groupe 56.2 · classe 56.21 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Services des traiteurs |
| 56.29A — Restauration collective sous contrat | I — Hébergement et restauration Division 56 · groupe 56.2 · classe 56.29 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Restauration collective sous contrat |
| 56.29B — Autres services de restauration n.c.a. | I — Hébergement et restauration Division 56 · groupe 56.2 · classe 56.29 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Autres services de restauration n.c.a. |
| 56.30Z — Débits de boissons | I — Hébergement et restauration Division 56 · groupe 56.3 · classe 56.30 | Type Insee : Unique 1 code NAF 2025 cité :
| Notes, exclusions et correspondances détaillées : Débits de boissons |
Source : Insee — www.insee.fr. Consultation et préparation de cette sélection : 22 octobre 2026. Notes de la NAF rév. 2 : réédition 2020 ; table de correspondances : édition de janvier 2026 ; structure NAF 2025 : fichier daté du 4 octobre 2024. Les dates de consultation et d’édition sont distinctes.
Notes complètes NAF rév. 2 — réédition 2020 : https://www.insee.fr/fr/statistiques/fichier/2120875/Nomenclatures_NAF_Reedition_2020.pdf.
Présentation et fichiers NAF rév. 2 — page mise à jour le 8 mars 2021 : https://www.insee.fr/fr/information/2120875.
NAF 2025 et table de janvier 2026 — page mise à jour le 5 février 2026 : https://www.insee.fr/fr/information/8617910.
Calendrier NAF 2025 — page mise à jour le 12 février 2026 : https://www.insee.fr/fr/information/8181066.
Les retours à la ligne et les ligatures typographiques des notes ont été normalisés pour la lecture HTML. Les inclusions, exclusions et références sont conservées dans leur ordre. Les codes CPF de produits associés, lorsqu’ils sont cités dans les notes, ne sont pas des codes d’entreprise.
Les correspondances décrivent les contenus communs entre deux nomenclatures. Le type « Unique » ou « Multiple » est celui de la table Insee ; « Multiple » peut notamment concerner un regroupement ou une ventilation. Le nombre de correspondances ne constitue pas une probabilité et n’attribue pas un code à une entreprise.
La NAF et les codes APE ont une finalité statistique. Un code ne prouve ni une qualification, ni un agrément, ni la liste des prestations réellement offertes. Les définitions restent nationales, y compris sur les sites locaux.
Conditions de réutilisation Insee — www.insee.fr · Licence Ouverte 2.0.
Cette sous-classe comprend :
- la fabrication à caractère artisanal associée à la vente au détail de pains, de viennoiseries (croissants par exemple), de pâtisseries fraîches, de gaufres et crêpes
Cette sous-classe comprend aussi :
- la fabrication à caractère artisanal de quiches, tartes salées, tourtes fraîches et de croque- monsieur crus, associée à la vente au détail de produits de boulangerie
Cette sous-classe ne comprend pas :
- la fabrication de quiches, tartes salées, tourtes et pizzas surgelées (cf. 10.85Z), de pizzas fraîches (cf. 10.89Z)
Produits associés : 10.71.11p, 10.71.12p, 10.71.99p
Document Insee (www.insee.fr), réédition 2020 · page 33.
Les niveaux supérieurs apportent un contexte commun à plusieurs activités. Ils ne sont pas des activités supplémentaires attribuées à l’établissement.
Cette section comprend la transformation physique ou chimique de matériaux, substances ou composants en nouveaux produits. Les matériaux, substances ou composants transformés sont des matières premières produites par l'agriculture, la sylviculture, la pêche ou les industries extractives, des matières premières secondaires issues de la récupération des déchets ainsi que des produits issus d'autres activités manufacturières. L'altération substantielle, la rénovation et la reconstruction de biens sont généralement considérées comme activités manufacturières. Les unités manufacturières peuvent :
- transformer leurs propres matériaux
- sous-traiter une partie de la transformation de leurs propres matériaux
- sous-traiter la totalité de la transformation des matériaux, à condition qu'elles en soient propriétaires
- effectuer les opérations de transformation sous-traitées évoquées ci-dessus. Le produit résultant d'une opération de transformation peut être fini, c'est-à-dire qu'il est prêt à être utilisé ou consommé ou il peut être semi-fini, c'est-à-dire qu'il entre dans la composition d'une autre fabrication. Par exemple, le produit du raffinage de l'alumine est la matière de base utilisée dans la production primaire d'aluminium ; l'aluminium primaire est la matière de base pour la fabrication du fil d'aluminium et le fil d'aluminium est la matière de base utilisée pour la fabrication de produits manufacturés à partir de ce fil. La fabrication de composants spécialisés et de pièces, accessoires et fixations de machines et équipements relève, en règle générale, de la même classe que la fabrication des machines et équipements auxquels les pièces et accessoires sont destinés. La fabrication de composants et pièces non spécialisés de machines et équipements, tels que moteurs, pistons, générateurs, assemblages électriques, valves, engrenages, roulements, relève de la classe d'activité manufacturière appropriée, sans tenir compte des machines et équipements auxquels ces éléments pourraient être intégrés. Toutefois, la fabrication de composants spécialisés et d'accessoires par moulage ou extrusion de matières plastiques est comprise dans le groupe 22.2. L'assemblage des composants de produits manufacturés est considéré comme une activité manufacturière. Celle-ci comprend l'assemblage des produits manufacturés à partir de composants fabriqués par l'unité qui l'exécute ou de composants achetés ou fournis. La récupération des déchets, c'est-à-dire la transformation de déchets en matières premières secondaires est classée en section E « Production et distribution d'eau ; assainissement, gestion des déchets et dépollution » dans le groupe 38.3 car l'objectif premier de ces activités est le traitement des déchets. Toutefois, la fabrication de nouveaux produits finals, par opposition aux matières premières secondaires, relève de la section C « Industrie manufacturière », même si ces procédés utilisent des déchets comme matière de base. À titre d'exemple, la production d'argent à partir de déchets de films est considérée comme une opération de transformation. L'entretien et la réparation spécialisés de machines et équipements industriels, commerciaux et similaires sont, en général, classés en section C, dans la division 33. Toutefois, la réparation d'ordinateurs et de biens personnels et domestiques relève de la section S « Autres activités de service », en division 95, tandis que la réparation de véhicules automobiles relève de la section G « Commerce ; réparation d'automobiles et de motocycles », en division 45. Exécutée en tant qu'activité spécialisée, l'installation de machines et d'équipements est classée en section C, en 33.20. Remarque : Les limites entre le secteur manufacturier et les autres secteurs peuvent parfois être floues. De manière générale, l'activité manufacturière consiste en la transformation de matériaux en nouveaux produits. Cependant, la définition de ce qui constitue un nouveau produit peut être assez subjective. D'autre part, les activités partielles sous-traitées d'un processus de production industriel sont également considérées comme des activités manufacturières. Pour clarifier, les activités suivantes sont considérées comme activités manufacturières dans la NAF :
- la transformation de poissons frais (écaillage des huîtres, découpe de filets de poisson) qui n'est pas effectuée à bord des bateaux de pêche (cf. 10.20Z)
- la pasteurisation et la mise en bouteille du lait (cf. 10.51A)
- le travail du cuir (cf. 15.11Z)
- la conservation du bois (cf. 16.10)
- l'imprimerie et les activités connexes (cf. 18.1)
- le rechapage de pneus (cf. 22.11Z)
- la production de béton prêt à l'emploi (cf. 23.63Z)
- le traitement électrolytique, le placage et le traitement à chaud de métaux (cf. 25.61Z)
- la reconstruction ou le réusinage de machines (par exemple les moteurs d'automobile, cf. 29.10Z) Inversement, il existe des activités qui, même si elles comportent des processus de transformation, sont classées dans une autre section de la NACE et ne sont donc pas considérées comme manufacturières. Par exemple :
- l'exploitation forestière, classée dans la section A « Agriculture, sylviculture et pêche »
- les activités visant à l'amélioration des produits agricoles pour les marchés primaires, classée dans la section A
- les activités de préparation de produits alimentaires destinés à la consommation immédiate, sur place ou à emporter, classées dans la section I « Hébergement et restauration », en division 56
- l'enrichissement de minerais et autres matières minérales, classé dans la section B « Industries extractives »
- la construction de structures et les opérations de fabrication effectuées sur le site de construction, classées dans la section F « Construction »
- les activités de fractionnement et de redistribution en lots plus petits, y compris le conditionnement, le reconditionnement ou l'embouteillage de produits tels que les alcools ou les produits chimiques, le tri de résidus, lorsque ces activités sont associées à la vente du produit ; le mélange de peintures sur commande du client et la découpe de métaux sur commande du client ; toute activité réalisée pour compte propre ne résultant pas en un produit différent, classée dans la section G.
Document Insee (www.insee.fr), réédition 2020 · pages 25, 26.
Cette division comprend la transformation des produits de la culture, de la sylviculture et de la pêche en aliments pour l'homme ou l'animal et comprend également la production de divers produits intermédiaires non directement alimentaires. Cette activité génère fréquemment des produits associés de valeur diverse (par exemple peaux pour l'activité d'abattage ou tourteaux pour la production d'huile). La division est organisée en sous filières : viandes, poissons, fruits et légumes, corps gras, produits laitiers, meunerie et travail du grain, aliments pour animaux et autres filières alimentaires. La production est le plus souvent effectuée pour compte propre mais peut aussi l'être pour compte de tiers, notamment l'abattage à façon.
Cette division ne comprend pas la préparation de plats pour consommation immédiate, comme dans les restaurants. Certaines activités sont considérées comme manufacturières (par exemple les boulangers, pâtissiers, charcutiers, etc. qui vendent leur propre production), même s'il y a vente au détail dans le propre magasin du producteur. Cependant, lorsque le traitement est minimal et n'aboutit pas à une réelle transformation (boucherie, poissonnerie) le classement s'effectue en section G « Commerce ; réparation d'automobiles et de motocycles ». Les activités de préparation de produits alimentaires destinés à la consommation sur place sont classées dans la division 56. La production d'aliments pour animaux à partir de co-produits ou sous-produits (y compris d'abattoir) est classée en 10.9, tandis que la transformation des déchets d'aliments et de boissons en matières premières secondaires est classée en 38.3 et l'élimination de déchets d'aliments et de boissons en 38.21.
Pas de note propre à ce niveau dans le document source.
Cette sous-classe ne comprend pas :
- la fabrication de produits de boulangerie « secs » (cf. 10.72Z)
- la fabrication de produits farineux (pâtes alimentaires) (cf. 10.73Z)
- le réchauffage de produits de boulangerie pour consommation immédiate (cf. 56)
Document Insee (www.insee.fr), réédition 2020 · pages 32, 33.
Contenus communs reproduits de la table Insee. Ils décrivent les branches à distinguer, sans attribuer le futur code d’une entreprise.
| Code NAF 2025 et libellé | Contenu commun indiqué par l’Insee | Type et autres origines |
|---|---|---|
| 10.71H — Fabrication de pain et d'autres produits de boulangerie-pâtisserie associée à leur vente au détail | tout le contenu de la sous-classe NAF rév. 2 | Unique Ligne 94 du fichier source. 1 autre code rév. 2 en correspondance dans la table complète
|
Contexte économique — France · NAF 10.71C Statistiques du territoire, distinctes de la fiche individuelle.
Cette sous-classe comprend la fabrication industrielle de plats cuisinés élaborés prêts à être consommés (c'est-à-dire préparés, assaisonnés et cuits). Ces plats sont traités (congelés, réfrigérés, surgelés, appertisés ou sous-vide) en vue de leur conservation et généralement emballés et étiquetés pour la revente. Pour être considéré comme un plat préparé, une préparation doit contenir des ingrédients appartenant à au moins deux familles distinctes (hors assaisonnement) de produits parmi les suivantes : produits à base de viande, produits à base de poisson, crustacés ou mollusques, produits à base de légumes ou de fruits, produits à base de pâtes, produits à base d'œufs, de fromage ou de céréales.
Cette sous-classe comprend :
- la fabrication industrielle de plats préparés à base de viande ou de volaille
- la fabrication industrielle de plats préparés à base de poisson, crustacés ou mollusques
- la fabrication industrielle de plats préparés à base de légumes, y compris pommes de terre ou de fruits
- la fabrication industrielle de plats préparés à base de pâtes
- la fabrication industrielle de pizzas surgelées ou conservées d'une autre manière
Cette sous-classe ne comprend pas :
- la fabrication de préparations de produits frais ou ne comportant pas deux ingrédients (cf. sous- classe ad hoc de la division 10)
- la fabrication de charcuteries (cf. 10.13A)
- la fabrication artisanale de préparations périssables vendues en charcuterie avec vente au détail (cf. 10.13B)
- la fabrication de préparations périssables telles que les préparations charcutières à base de légumes (cf. 10.39A) ou les sandwiches (cf. 10.89Z)
- le commerce de gros de plats et de repas préparés (cf. 46.38B)
- le commerce de détail de plats et repas préparés (cf. 47.11 et 47.29Z)
- la préparation de plats et de repas pour consommation immédiate (cf. 56.10)
- la préparation et la cuisson de pizzas à emporter ou livrées (cf. 56.10C)
- les activités des entreprises fournissant des repas (cf. 56.29)
- la préparation de plateaux-repas destinés aux transporteurs aériens et similaires et plus généralement à la restauration collective (cf. 56.29A)
Produits associés : 10.85.11, 10.85.12, 10.85.13, 10.85.14, 10.85.19, 10.85.99
Document Insee (www.insee.fr), réédition 2020 · pages 35, 36.
Les niveaux supérieurs apportent un contexte commun à plusieurs activités. Ils ne sont pas des activités supplémentaires attribuées à l’établissement.
Cette section comprend la transformation physique ou chimique de matériaux, substances ou composants en nouveaux produits. Les matériaux, substances ou composants transformés sont des matières premières produites par l'agriculture, la sylviculture, la pêche ou les industries extractives, des matières premières secondaires issues de la récupération des déchets ainsi que des produits issus d'autres activités manufacturières. L'altération substantielle, la rénovation et la reconstruction de biens sont généralement considérées comme activités manufacturières. Les unités manufacturières peuvent :
- transformer leurs propres matériaux
- sous-traiter une partie de la transformation de leurs propres matériaux
- sous-traiter la totalité de la transformation des matériaux, à condition qu'elles en soient propriétaires
- effectuer les opérations de transformation sous-traitées évoquées ci-dessus. Le produit résultant d'une opération de transformation peut être fini, c'est-à-dire qu'il est prêt à être utilisé ou consommé ou il peut être semi-fini, c'est-à-dire qu'il entre dans la composition d'une autre fabrication. Par exemple, le produit du raffinage de l'alumine est la matière de base utilisée dans la production primaire d'aluminium ; l'aluminium primaire est la matière de base pour la fabrication du fil d'aluminium et le fil d'aluminium est la matière de base utilisée pour la fabrication de produits manufacturés à partir de ce fil. La fabrication de composants spécialisés et de pièces, accessoires et fixations de machines et équipements relève, en règle générale, de la même classe que la fabrication des machines et équipements auxquels les pièces et accessoires sont destinés. La fabrication de composants et pièces non spécialisés de machines et équipements, tels que moteurs, pistons, générateurs, assemblages électriques, valves, engrenages, roulements, relève de la classe d'activité manufacturière appropriée, sans tenir compte des machines et équipements auxquels ces éléments pourraient être intégrés. Toutefois, la fabrication de composants spécialisés et d'accessoires par moulage ou extrusion de matières plastiques est comprise dans le groupe 22.2. L'assemblage des composants de produits manufacturés est considéré comme une activité manufacturière. Celle-ci comprend l'assemblage des produits manufacturés à partir de composants fabriqués par l'unité qui l'exécute ou de composants achetés ou fournis. La récupération des déchets, c'est-à-dire la transformation de déchets en matières premières secondaires est classée en section E « Production et distribution d'eau ; assainissement, gestion des déchets et dépollution » dans le groupe 38.3 car l'objectif premier de ces activités est le traitement des déchets. Toutefois, la fabrication de nouveaux produits finals, par opposition aux matières premières secondaires, relève de la section C « Industrie manufacturière », même si ces procédés utilisent des déchets comme matière de base. À titre d'exemple, la production d'argent à partir de déchets de films est considérée comme une opération de transformation. L'entretien et la réparation spécialisés de machines et équipements industriels, commerciaux et similaires sont, en général, classés en section C, dans la division 33. Toutefois, la réparation d'ordinateurs et de biens personnels et domestiques relève de la section S « Autres activités de service », en division 95, tandis que la réparation de véhicules automobiles relève de la section G « Commerce ; réparation d'automobiles et de motocycles », en division 45. Exécutée en tant qu'activité spécialisée, l'installation de machines et d'équipements est classée en section C, en 33.20. Remarque : Les limites entre le secteur manufacturier et les autres secteurs peuvent parfois être floues. De manière générale, l'activité manufacturière consiste en la transformation de matériaux en nouveaux produits. Cependant, la définition de ce qui constitue un nouveau produit peut être assez subjective. D'autre part, les activités partielles sous-traitées d'un processus de production industriel sont également considérées comme des activités manufacturières. Pour clarifier, les activités suivantes sont considérées comme activités manufacturières dans la NAF :
- la transformation de poissons frais (écaillage des huîtres, découpe de filets de poisson) qui n'est pas effectuée à bord des bateaux de pêche (cf. 10.20Z)
- la pasteurisation et la mise en bouteille du lait (cf. 10.51A)
- le travail du cuir (cf. 15.11Z)
- la conservation du bois (cf. 16.10)
- l'imprimerie et les activités connexes (cf. 18.1)
- le rechapage de pneus (cf. 22.11Z)
- la production de béton prêt à l'emploi (cf. 23.63Z)
- le traitement électrolytique, le placage et le traitement à chaud de métaux (cf. 25.61Z)
- la reconstruction ou le réusinage de machines (par exemple les moteurs d'automobile, cf. 29.10Z) Inversement, il existe des activités qui, même si elles comportent des processus de transformation, sont classées dans une autre section de la NACE et ne sont donc pas considérées comme manufacturières. Par exemple :
- l'exploitation forestière, classée dans la section A « Agriculture, sylviculture et pêche »
- les activités visant à l'amélioration des produits agricoles pour les marchés primaires, classée dans la section A
- les activités de préparation de produits alimentaires destinés à la consommation immédiate, sur place ou à emporter, classées dans la section I « Hébergement et restauration », en division 56
- l'enrichissement de minerais et autres matières minérales, classé dans la section B « Industries extractives »
- la construction de structures et les opérations de fabrication effectuées sur le site de construction, classées dans la section F « Construction »
- les activités de fractionnement et de redistribution en lots plus petits, y compris le conditionnement, le reconditionnement ou l'embouteillage de produits tels que les alcools ou les produits chimiques, le tri de résidus, lorsque ces activités sont associées à la vente du produit ; le mélange de peintures sur commande du client et la découpe de métaux sur commande du client ; toute activité réalisée pour compte propre ne résultant pas en un produit différent, classée dans la section G.
Document Insee (www.insee.fr), réédition 2020 · pages 25, 26.
Cette division comprend la transformation des produits de la culture, de la sylviculture et de la pêche en aliments pour l'homme ou l'animal et comprend également la production de divers produits intermédiaires non directement alimentaires. Cette activité génère fréquemment des produits associés de valeur diverse (par exemple peaux pour l'activité d'abattage ou tourteaux pour la production d'huile). La division est organisée en sous filières : viandes, poissons, fruits et légumes, corps gras, produits laitiers, meunerie et travail du grain, aliments pour animaux et autres filières alimentaires. La production est le plus souvent effectuée pour compte propre mais peut aussi l'être pour compte de tiers, notamment l'abattage à façon.
Cette division ne comprend pas la préparation de plats pour consommation immédiate, comme dans les restaurants. Certaines activités sont considérées comme manufacturières (par exemple les boulangers, pâtissiers, charcutiers, etc. qui vendent leur propre production), même s'il y a vente au détail dans le propre magasin du producteur. Cependant, lorsque le traitement est minimal et n'aboutit pas à une réelle transformation (boucherie, poissonnerie) le classement s'effectue en section G « Commerce ; réparation d'automobiles et de motocycles ». Les activités de préparation de produits alimentaires destinés à la consommation sur place sont classées dans la division 56. La production d'aliments pour animaux à partir de co-produits ou sous-produits (y compris d'abattoir) est classée en 10.9, tandis que la transformation des déchets d'aliments et de boissons en matières premières secondaires est classée en 38.3 et l'élimination de déchets d'aliments et de boissons en 38.21.
Pas de note propre à ce niveau dans le document source.
Pas de note propre à ce niveau dans le document source.
Contenus communs reproduits de la table Insee. Ils décrivent les branches à distinguer, sans attribuer le futur code d’une entreprise.
| Code NAF 2025 et libellé | Contenu commun indiqué par l’Insee | Type et autres origines |
|---|---|---|
| 10.85Y — Fabrication de plats préparés | tout le contenu de la sous-classe NAF rév. 2 | Unique Ligne 102 du fichier source. |
Source : Insee — www.insee.fr. Consultation et préparation de cette sélection : 22 octobre 2026. Notes de la NAF rév. 2 : réédition 2020 ; table de correspondances : édition de janvier 2026 ; structure NAF 2025 : fichier daté du 4 octobre 2024. Les dates de consultation et d’édition sont distinctes.
Notes complètes NAF rév. 2 — réédition 2020 : https://www.insee.fr/fr/statistiques/fichier/2120875/Nomenclatures_NAF_Reedition_2020.pdf.
Présentation et fichiers NAF rév. 2 — page mise à jour le 8 mars 2021 : https://www.insee.fr/fr/information/2120875.
NAF 2025 et table de janvier 2026 — page mise à jour le 5 février 2026 : https://www.insee.fr/fr/information/8617910.
Calendrier NAF 2025 — page mise à jour le 12 février 2026 : https://www.insee.fr/fr/information/8181066.
Les retours à la ligne et les ligatures typographiques des notes ont été normalisés pour la lecture HTML. Les inclusions, exclusions et références sont conservées dans leur ordre. Les codes CPF de produits associés, lorsqu’ils sont cités dans les notes, ne sont pas des codes d’entreprise.
Les correspondances décrivent les contenus communs entre deux nomenclatures. Le type « Unique » ou « Multiple » est celui de la table Insee ; « Multiple » peut notamment concerner un regroupement ou une ventilation. Le nombre de correspondances ne constitue pas une probabilité et n’attribue pas un code à une entreprise.
La NAF et les codes APE ont une finalité statistique. Un code ne prouve ni une qualification, ni un agrément, ni la liste des prestations réellement offertes. Les définitions restent nationales, y compris sur les sites locaux.
Conditions de réutilisation Insee — www.insee.fr · Licence Ouverte 2.0.
Ces extraits proviennent de questions déjà publiées dans les pages indiquées. Consultez la réponse complète pour son contexte et ses sources. Suivre les extraits par RSS.
50 réponses · page 1 sur 7.
Non, pas pour toutes les préparations. Pour la ratatouille, la coupe, les lots et une cuisson jusqu’à tendreté sont prioritaires. Si vous salez avant cuisson, épongez et tenez compte de ce sel dans le plat fini.
Page source : Aubergines : obtenir une chair fondante · Lire la réponse complète
Une poêle remplie retient l’eau rendue par les champignons. Travaillez par lots et laissez évaporer avant de chercher une coloration. Dans un ramen, la cuisson au bouillon vise une autre texture : il n’est pas nécessaire d’obtenir une croûte dorée.
Page source : Champignons : garder texture et goût dans un bouillon · Lire la réponse complète
Gardez le chocolat fluide mais tiède avant les jaunes et les blancs. Trop froid, il forme des morceaux difficiles à répartir ; trop chaud, il abîme la texture. Préparez les autres éléments avant de le faire fondre.
Page source : Chocolat : fondre sans perdre la texture · Lire la réponse complète
Elles rendent de l’eau, surtout si elles sont nombreuses ou surgelées. Réduisez la quantité par lot, étalez en une couche et laissez évaporer avant de chercher une coloration. Ajouter de l’huile ne retire pas cette eau.
Page source : Courgettes : gérer l’eau sans perdre la tenue · Lire la réponse complète
Le tassement change la quantité contenue. Pour reproduire les recettes du site, utilisez les grammes indiqués avec une balance. Une conversion vers une tasse dépend de la farine et de la méthode de remplissage, pas seulement du volume du récipient.
Page source : Farine de blé : choisir selon la pâte · Lire la réponse complète
La mozzarella conservée dans son liquide peut rendre beaucoup d’eau. Égouttez, épongez et espacez les morceaux. Vérifiez aussi l’épaisseur de la sauce et la cuisson du dessous : le fromage n’est pas la seule source d’humidité.
Page source : Mozzarella : limiter l’humidité sur la pizza · Lire la réponse complète
Battez l’œuf dans un récipient propre, pesez le mélange puis utilisez la moitié. Cette méthode convient à une pâte, mais pas à un œuf de garniture qui doit rester entier. Un changement de portions ne change pas les précautions propres aux œufs crus.
Page source : Œufs : liaison, blancs montés et cuisson · Lire la réponse complète
La recette indique un poids égoutté. Le poids net avec le liquide ne correspond pas à la quantité de grains. Égouttez puis pesez ; des boîtes de dimensions proches peuvent contenir des quantités utiles différentes.
Page source : Pois chiches : du bocal au houmous · Lire la réponse complète